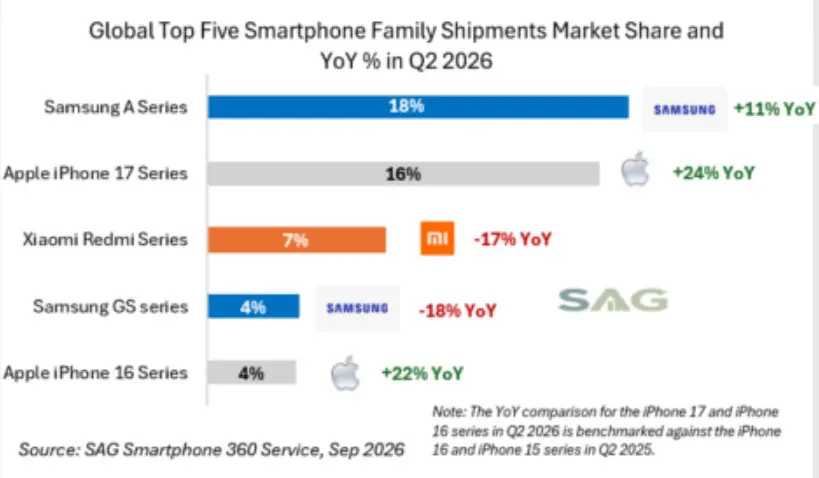
2026年第2四半期の世界スマートフォン市場では、SamsungのGalaxy Aシリーズが出荷台数ベースで最も大きな製品ファミリーとなりました。Smart Analytics Global(SAG)の調査によると、Aシリーズは世界出荷の18%を占め、前年同期比で11%増加しています。
2位にはAppleのiPhone 17シリーズが入り、シェアは16%、出荷台数は前年同期比24%増となりました。個別モデルで見ると、iPhone 17、iPhone 17 Pro Max、iPhone 17 Proが世界トップ3を占めています。
Samsung Aシリーズが低価格帯で存在感を拡大
Galaxy Aシリーズの成長を支えたのは、幅広い価格帯をカバーするラインアップです。なかでもGalaxy A17 5Gが主要モデルとなり、Galaxy A16 4G、Galaxy A56 5G、Galaxy A17 4G、Galaxy A07 5Gも大きな出荷量を記録しました。
SAGは、Samsungが市場シェアと出荷台数を重視する戦略を強めていると分析しています。特に、メモリなどの部品コストが上昇するなか、中国メーカーが低価格帯の製品展開を慎重にする一方、Samsungは幅広い地域で販売網を展開していることなどから、価格面で競争する余地を確保しているとしています。
ただし、こうした戦略は利益率への圧力にもつながる可能性があります。SAGの調査では、2026年第2四半期のスマートフォン市場は低価格帯ほど弱さが目立っており、部品価格の上昇が価格重視の製品に大きな影響を与えています。
iPhone 17シリーズは24%増、個別モデルでも上位を独占
一方、AppleのiPhone 17シリーズはプレミアム市場で強さを見せました。前年同期比24%増となり、世界出荷に占めるシェアは16%でした。
個別モデルの出荷台数では、iPhone 17、iPhone 17 Pro Max、iPhone 17 Proが1位から3位を占めています。iPhone 17eもシリーズ全体の出荷を支える重要なモデルとなりました。
特にiPhone 17 Pro Maxは米国や中国など主要なプレミアム市場で好調だったとSAGは分析しています。また、iPhone 17eは日本でも良好な動きを見せ、SAGでは米国と日本の双方で予想をやや上回る結果になったとしています。
Xiaomi Redmiは3位も17%減
製品ファミリー別で3位となったのはXiaomiのRedmiシリーズで、世界シェアは7%でした。ただし、出荷台数は前年同期比17%減少しています。
Redmi 13C、Redmi K90 Max、Redmi 12C、Redmi Turbo 4などが主要な出荷モデルとなりましたが、低価格帯を中心とする製品では、部品価格の上昇と低価格の維持を両立することが難しくなっています。
SamsungのGalaxy Sシリーズもシェアは約4%で、前年同期比18%減となりました。Galaxy S26シリーズは2026年第1四半期に好調なスタートを切ったものの、第2四半期に入ると発売直後の勢いが弱まり、Galaxy S26、S26+、S26 Ultraなどの出荷にも影響したとみられます。
一方、AppleのiPhone 16シリーズはシェア約4%ながら前年のiPhone 15シリーズと比べて22%増加しました。iPhone 17シリーズ登場後もiPhone 16がシリーズの主要モデルとして出荷を維持しており、Appleの旧世代モデルが長期間販売される特徴が表れています。
中国メーカーの低価格帯では減少が目立つ
トップ5以外では、低価格帯を中心とするAndroidスマートフォンの苦戦が目立ちました。
vivo YシリーズとOPPO Aシリーズはそれぞれ前年同期比で約18%減、Honor Xシリーズは24%減となっています。XiaomiのPOCOシリーズは約40%減、Lenovo・MotorolaのGシリーズも約35%減となりました。
これらの製品は価格に敏感なユーザーを主な対象としているため、メモリやその他の部品コストが上昇し、販売価格にも影響が及ぶ環境では、出荷台数を維持することが難しくなっていると考えられます。
ただし、中国メーカーのすべてが同じ傾向を示したわけではありません。HuaweiのNovaシリーズは前年同期比19%増、前四半期比36%増となり、Changxiangシリーズは前年同期比で約94%増と大きく伸びました。Nova 16、Nova 15、Nova 15 Proに加え、Changxiang 90 Pro MaxやChangxiang 90 Plusなどが出荷を支えています。
2026年後半は価格上昇が焦点に
SAGは2026年後半について、プレミアムスマートフォンの需要が現在の勢いを維持できるかが重要なポイントになるとしています。
メモリやその他の部品価格が上昇するなか、スマートフォン各社では販売価格への転嫁が避けにくくなっています。特に新興国など価格に敏感な市場では、iPhone 16シリーズやiPhone 17シリーズの価格上昇が需要に影響する可能性があるとSAGは指摘しています。
一方で、2026年第2四半期の結果を見る限り、プレミアム市場は低価格帯ほど大きな落ち込みを見せておらず、AppleのiPhone 17シリーズも前年同期比24%増を記録しました。SamsungもGalaxy Aシリーズの幅広い製品展開によって低価格帯で出荷を伸ばしています。
部品コストの上昇が続くなかで、今後は価格を維持しながら出荷台数を確保できるか、あるいは値上げによる需要への影響がどこまで広がるかが、2026年後半のスマートフォン市場を見るうえで重要になりそうです。