Counterpoint Researchがまとめた2026年第2四半期(4~6月)の米国スマートフォン市場に関する最新調査によると、スマートフォン販売台数は前年同期比で5%減少しました。メモリーチップの供給問題による端末価格の上昇に加え、中東情勢を背景としたガソリン価格の上昇も消費者の購買力に影響を与えたと分析されています。
大手4社の落ち込みは小幅も、その他メーカーは最大45%減
Apple、Samsung、Motorola、Googleの4社を合計した販売台数は、前年同期比で4%減となりました。一方、この4社以外のメーカーを合わせた販売台数は、最大45%減と大幅な落ち込みとなっています。
特に厳しい状況となったのが、100ドル未満の低価格スマートフォンです。販売台数は前年同期比で64%も減少しました。
背景には、メモリーチップをはじめとする部品価格の上昇があります。規模の小さいメーカーほどコスト増を吸収するのが難しく、低価格帯での競争力を維持することが困難になっているようです。
また、通信キャリアなどで販売されているODM製のスマートフォンも大きく販売を落としました。SamsungやMotorolaといった大手メーカーとの競争が激しくなる中、部品価格の上昇にも対応しきれなかったことが響いたとされています。
SamsungとMotorolaはプリペイド市場でシェア拡大
一方、すべてのメーカーが苦戦しているわけではありません。
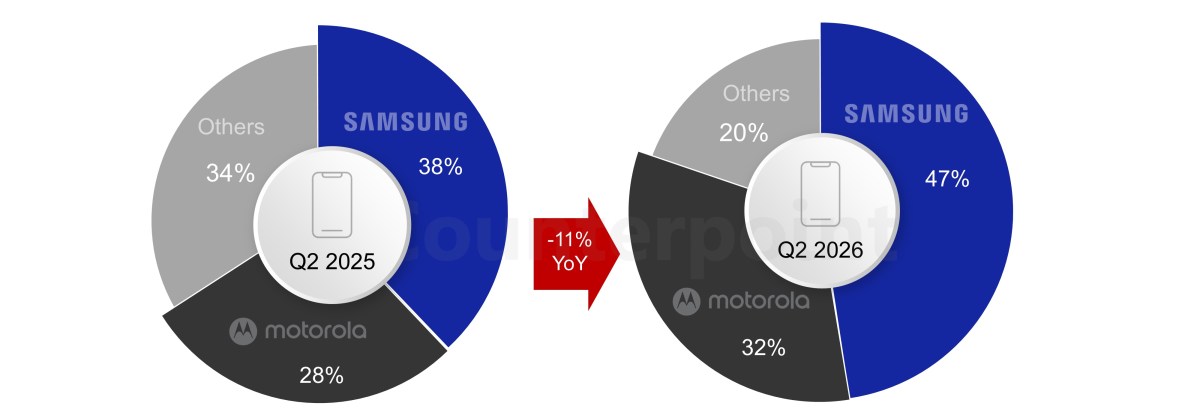
SamsungとMotorolaは、米国のプリペイドスマートフォン市場でシェアを拡大しました。SamsungではGalaxy Aシリーズ、MotorolaではMoto Gシリーズが複数の通信キャリアで販売を伸ばし、両社の成長を支える主要な製品となっています。
低価格帯を中心に市場全体が縮小する中でも、知名度の高い大手ブランドに需要が集中する傾向が強まっていることがうかがえます。
第3四半期も端末価格の上昇が続く見通し
さらに厳しいのは、米国市場の先行きです。Counterpoint Researchは、2026年第3四半期もスマートフォンの平均販売価格(ASP)が上昇すると予想しています。
GoogleはPixel 11シリーズの価格を引き上げ、エントリーモデルの価格が従来より100ドル高くなるとされています。また、AppleについてもiPhone 18 Proシリーズでの値上げが予想されています。
メモリーなどの部品価格上昇が続く中で、大手メーカーまで価格引き上げに動けば、米国のスマートフォン市場は今後も縮小傾向が続く可能性があります。
特に100ドル未満の超低価格帯ではすでに64%減という大幅な落ち込みが確認されており、今後は低価格スマートフォン市場の再編がさらに進むことになりそうです。