世界のスマートフォン市場では、今後も出荷台数そのものは回復が見込まれている一方、200ドル未満の低価格帯は大幅に縮小する可能性があります。Counterpoint Researchの予測によると、2025年から2030年にかけて、200ドル未満のスマートフォンは年間2億3,000万台以上減少する見通しです。
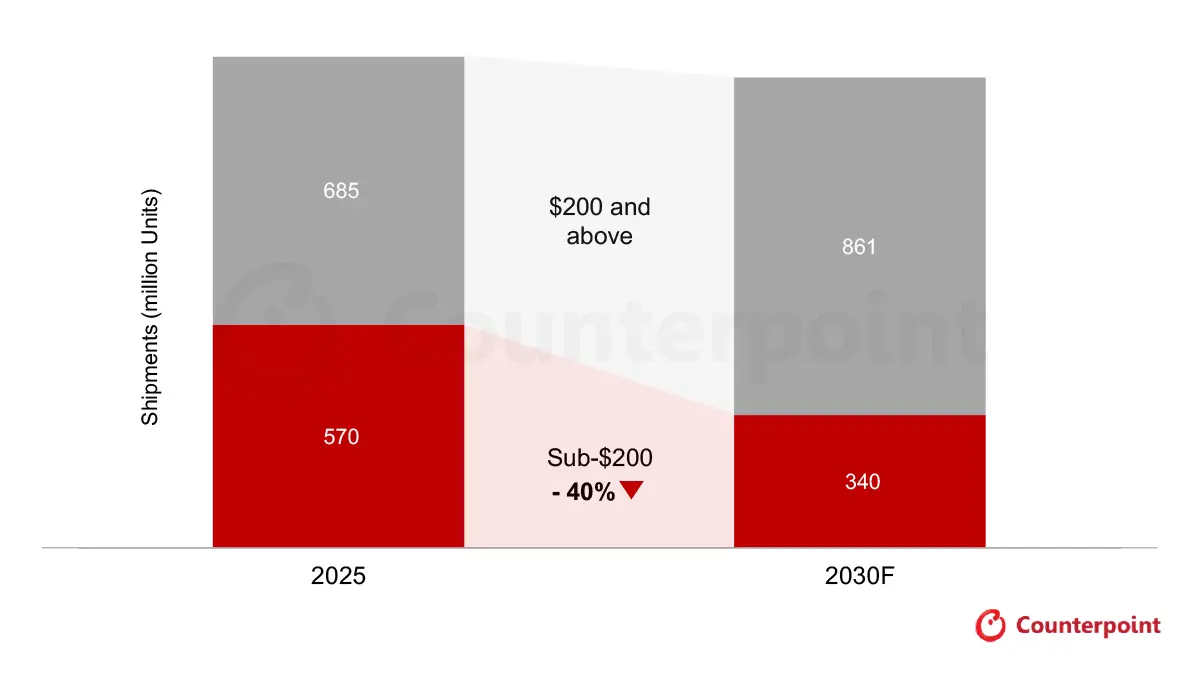
Counterpoint Researchが9月23日に公開した「Smartphone Shipment Forecast by Price Band」によれば、200ドル未満のスマートフォン出荷台数は、この期間に約40%減少すると予測されています。一方、スマートフォン市場全体は2030年までに2025年の水準に近いところまで回復するとみられており、市場全体が縮小するというより、価格帯ごとの構成が大きく変わる格好です。
部品価格の上昇がエントリー市場を直撃
背景にあるのが、2026~2027年の市場低迷に加えて、メモリやチップセットなどの部品コスト上昇です。
低価格スマートフォンは、製品価格に占める部品コストの割合が高く、メーカー側がコスト上昇を吸収する余地も限られています。さらに、最低限必要とされるスペックが引き上げられていることや、メーカーが戦略性の低い市場での製品展開を縮小する動きも、エントリー市場の縮小につながるとされています。
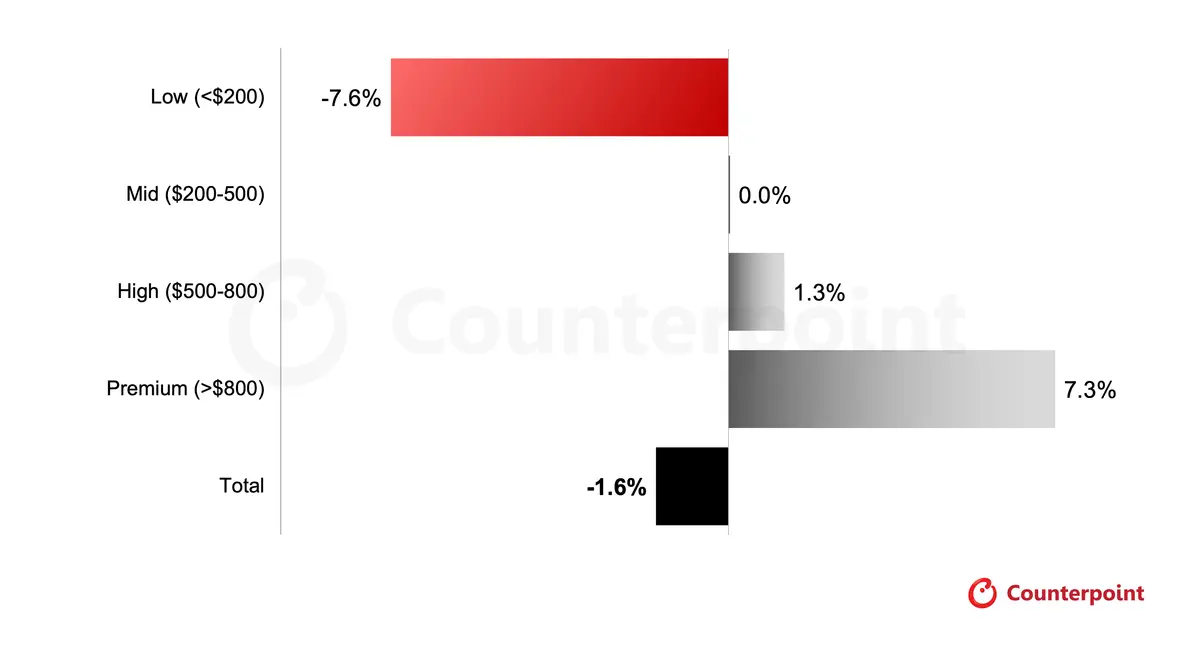
その結果、低価格モデルを購入していたユーザーの一部は、より高い価格帯へ移行すると考えられます。しかし、すべての需要が中価格帯以上に移るわけではありません。現在使っているスマートフォンを長く使い続けたり、中古・整備済み端末を選んだりするユーザーも増えると予測されています。
特に低所得国や中所得国では、スマートフォンの価格がモバイルインターネットを利用する際の大きな障壁となっています。新品の低価格端末が減少すれば、フィーチャーフォンや共有端末から個人所有のスマートフォンへ移行する動きにも影響する可能性があります。
スマートフォン市場全体は2030年に約12億台へ
Counterpoint Researchは、世界のスマートフォン出荷台数が2030年には約12億台まで回復すると予測しています。これは2025年の水準をわずかに下回る程度です。
しかし、200ドル未満の端末が約40%減少する一方、200ドル以上のスマートフォンは約26%増加する見通しです。特にプレミアム市場は年平均成長率(CAGR)約7%で成長すると予測されています。
興味深いのは、中価格帯が大きく成長するとは予測されていない点です。もし低価格モデルからの買い替えが単純な上位価格帯への移行であれば、200ドル以上の中でも特に近い価格帯が大きく伸びるはずです。
ところが今回の予測では、中価格帯の出荷はおおむね横ばいとなっています。つまり、低価格モデルの減少分は上位モデルへの買い替えだけで吸収されず、買い替えそのものを先送りするユーザーや、新品ではなく中古端末を選ぶユーザーも一定数存在するとみられています。
これからはミドルレンジが重要な競争領域に
低価格市場が縮小する一方で、メーカーにとって重要性が増すとみられているのがミドルレンジです。
出荷台数自体は大きく伸びないものの、メーカー各社は製品開発やマーケティング、販売チャネルへの投資を、より多くの消費者が購入できる価格帯の高性能モデルへ集中させる可能性があります。
今後のミドルレンジでは、大容量メモリやストレージ、5G、カメラ性能、長期的なソフトウェアサポート、端末上で動作するAI機能などが搭載されることが予想されています。
また、競争軸もスペックだけではなく、デザイン、カメラ、バッテリー持ち、耐久性などへ広がっていくとされています。フラッグシップ向けだった技術が徐々に低い価格帯へ降りてくれば、メーカーは高価格モデルまで買い替えなくても分かりやすい進化を提供しやすくなります。
一方で、各社が同じミドルレンジへ集中すれば競争も激しくなります。市場全体の需要が大きく増えない中でシェアを奪い合うことになるため、メーカーにとっては利益率への圧力が強まる可能性もあります。
プレミアム市場は市場価値の拡大をけん引
プレミアムスマートフォンについては、出荷台数だけでなく市場全体に占める金額ベースの存在感も高まると予測されています。
折りたたみスマートフォン、高性能カメラ、大容量ストレージ、新しいデザイン、端末上で動作するAIなどが差別化要素となり、メーカーが平均販売価格(ASP)を引き上げる手段になるとみられています。
Counterpoint Researchは、こうした恩恵を受けやすいのは、強力なブランドやエコシステム、販売網を持つメーカーだとしています。Appleはプレミアム市場の価値における最大の貢献企業であり続けると予測され、Samsungはミドルレンジからプレミアムまで幅広い製品を展開することで恩恵を受けると分析されています。
中国メーカーではHuaweiが上位価格帯の成長に大きく貢献すると予測されていますが、その他の主要メーカーについては、地域や販売チャネルによってプレミアム市場での成長余地が異なるとされています。
2030年に向けては、2028年以降に部品供給の改善や小売価格の安定、2026~2027年に先送りされた買い替え需要の顕在化によって、スマートフォン市場の回復が進むと予測されています。ただし、その市場は以前と同じものではなく、ミドルレンジが主要な需要を支え、プレミアムモデルが市場価値のより大きな部分を占める構造へ変化するとみられています。
一方、低価格スマートフォンの減少は、単なるメーカーの製品ラインアップの問題にとどまりません。端末価格が上昇すれば、スマートフォンを初めて購入する人にとってのハードルも高くなります。Counterpoint Researchは、端末の分割払い、下取り、中古端末の活用、補助金や税制面での対応など、スマートフォンを購入しやすくする取り組みが重要になると指摘しています。