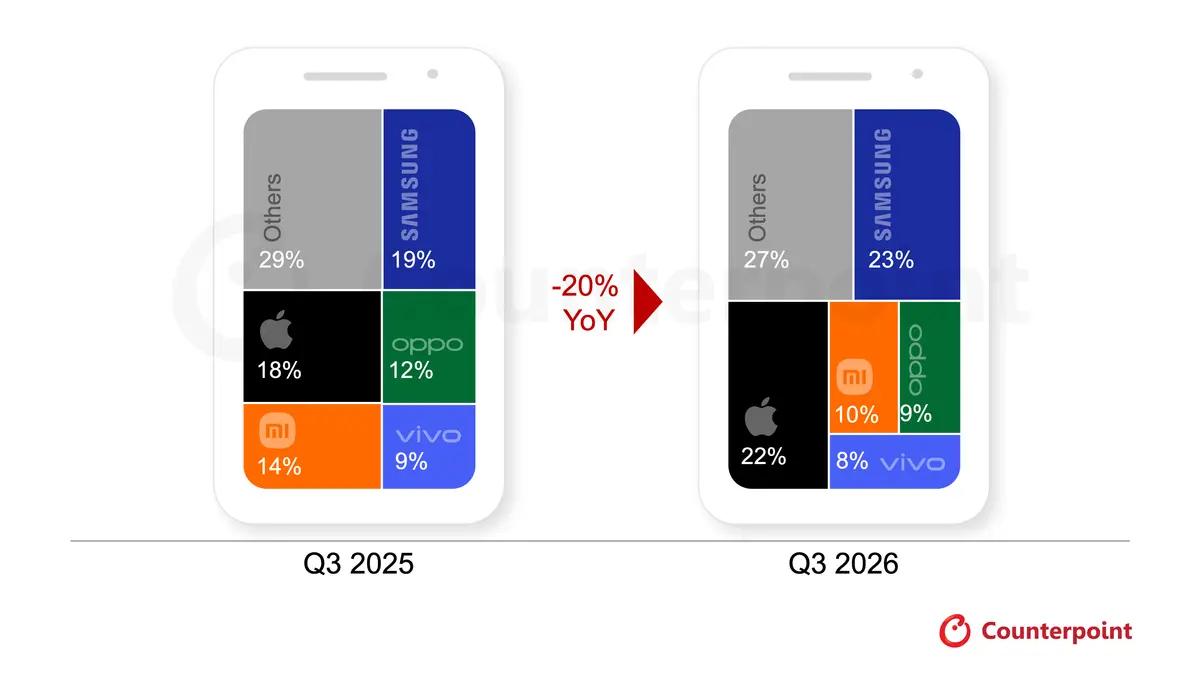
調査会社カウンターポイント・リサーチが発表した最新データによると、2026年第3四半期(7〜9月期)の世界スマートフォン出荷量は前年同期比で20%減少しました。これは同四半期としては2012年以来、14年ぶりの低い水準となります。長引くDRAMやNAND型フラッシュメモリの価格高騰が端末の製造コストを押し上げ、供給不足と大幅な値上げを招いたことが主な要因です。
メモリ不足によるコスト増を受け、各メーカーは平均販売価格を引き上げて利益率の確保に動いています。その結果、世界市場における端末価格は上昇傾向にあり、消費者の買い替えサイクルの長期化や中古・リファービッシュ品への移行が進んでいます。一方でプレミアム(高価格帯)市場の需要は根強く、低価格帯中心の普及価格帯市場との二極化がいっそう顕著になっています。
小価格帯の苦戦でXiaomiやOppoはシェア縮小
メーカー別の動きを見ると、メモリ危機への対応の違いが市場シェアに明暗をもたらしています。特に手頃な価格帯を強みとしてきた中国系ブランドは、部材高騰の煽りを大きく受けました。
Xiaomiは出荷量を前年同期から30%以上落とし、シェアは前年の14%から10%へと急縮小しました。同社は低価格モデルの出荷を絞り、利益率の高い高価格帯へシフトを進めています。また、Oppoも出荷量が20%以上減少し、シェアは12%から9%へ後退。vivoも同様に8%へ低下するなど、中国主要メーカーの苦戦が目立ちます。
SamsungとAppleが上位シェアを維持・拡大
対照的に、安定した部品調達力を誇る上位2社は存在感を強めています。
首位のSamsungは出荷数量こそ前年割れとなったものの、市場シェアを19%から23%へ伸ばしました。新型折りたたみスマホ「Galaxy Z Fold8」の好調や、部品調達の優位性を活かした中価格帯モデルの安定供給が寄与しています。
2位のAppleも、第3四半期としては過去最高となる22%のシェア(前年同期は18%)を獲得しました。「iPhone 18 Pro」シリーズが中国やインドを中心に堅調なスタートを切ったことや、前世代モデルの根強い人気が全体を支えました。
部品コストの高騰と供給制限は今後も続くとみられ、各社とも出荷量の追及から収益性重視への転換を余儀なくされています。部品供給環境が改善するまでは、スマートフォン市場全体の本格的な回復には時間がかかる見通しです。